 TOYOTA
Mua xe Toyota Innova Cross trả góp giúp bạn chủ động ngân sách, nhưng quyết định vội vàng dễ làm đội lãi suất, phát sinh bảo hiểm hoặc kẹt tiền cọc. Trước khi đặt bút ký, hãy chủ động đối chiếu lãi thả nổi, kiểm tra điểm tín dụng cá nhân và chốt chặt điều khoản hoàn tiền để bảo vệ tài chính gia đình.
Mua Xe Toyota Innova Cross Trả Góp: 5 Sai Lầm Cần Kiểm Tra Trước Khi Đặt Cọc
Mua xe Toyota Innova Cross trả góp cần kiểm tra kỹ 5 sai lầm: bẫy lãi thả nổi, không rà soát CIC, ép mua bảo hiểm, chọn sai kỳ hạn và thiếu cam kết hoàn cọc. Hãy yêu cầu lịch trả nợ sau ưu đãi, tách bạch phí bảo hiểm và xác nhận điều khoản hoàn cọc bằng văn bản.
Mua Xe Toyota Innova Cross Trả Góp: Lãi Suất Thả Nổi Sau Ưu Đãi Tăng Bao Nhiêu?
Lãi suất thả nổi là gì?
Lãi suất thả nổi là mức lãi suất được điều chỉnh định kỳ theo biến động thị trường sau khi kết thúc giai đoạn ưu đãi. Công thức phổ biến trong hợp đồng tín dụng là Lãi suất tham chiếu cơ sở + Biên độ cố định. Rủi ro bẫy lãi suất thả nổi vay mua ô tô khi mua xe Toyota Innova Cross trả góp phát sinh khi khách hàng chỉ tính toán khả năng trả nợ dựa trên mức lãi suất ưu đãi của vài tháng đầu, dẫn đến mất cân đối dòng tiền khi bước sang giai đoạn thả nổi.
Vay ưu đãi 0% hoặc 5,99% trong 3 tháng đầu có thể làm tổng lãi tăng bao nhiêu?
Giả định phương án mua xe Toyota Innova Cross trả góp với khoản vay 660 triệu đồng trong 60 tháng (bản 2.0V), gốc đều 11 triệu đồng/tháng. Khi so sánh các gói tín dụng:
- Gói ưu đãi 0%/năm trong 3 tháng đầu (tháng 4–60 áp dụng lãi thả nổi giả định 13,5%/năm): Tổng tiền lãi phải trả toàn kỳ là 204,56 triệu đồng.
- Gói ưu đãi 5,99%/năm trong 3 tháng đầu (tháng 4–60 giữ mức 13,5%/năm): Tổng tiền lãi phải trả là 214,28 triệu đồng.
- Gói lãi suất cố định ổn định 10%/năm suốt 60 tháng: Tổng tiền lãi chỉ là 167,75 triệu đồng.
Như vậy, gói lãi mồi 0% làm tăng chi phí lãi thêm 36,81 triệu đồng, còn gói 5,99% làm tăng thêm tới 46,53 triệu đồng so với phương án cố định 10%. Người vay khi mua xe Toyota Innova Cross trả góp cần nhìn vào tổng chi phí vốn toàn kỳ thay vì chỉ quan tâm mức lãi ngắn hạn.
Bảng So Sánh Dòng Tiền Toàn Kỳ 60 Tháng: Gói Lãi Mồi Ngắn Hạn Với Gói Lãi Suất Cố Định Ổn Định
Dưới đây là bảng Toyota Bến Thành đối chiếu chi tiết bước nhảy dòng tiền và tổng nợ phải trả giữa các phương án vay (khoản vay 660 triệu đồng, trả gốc đều 11 triệu/tháng):
Kỳ thanh toán đối chiếu | Gói ưu đãi 0% 3 tháng đầu (Tháng 4–60: 13,5%) | Gói ưu đãi 5,99% 3 tháng đầu (Tháng 4–60: 13,5%) | Gói cố định ổn định 10% toàn kỳ (Mốc đối chứng) |
Tháng 1 (Gốc + Lãi) | 11,000 triệu (Lãi: 0đ) | 14,295 triệu (Lãi: 3,295 triệu) | 16,500 triệu (Lãi: 5,500 triệu) |
Tháng 3 (Gốc + Lãi) | 11,000 triệu (Lãi: 0đ) | 14,185 triệu (Lãi: 3,185 triệu) | 16,317 triệu (Lãi: 5,317 triệu) |
Tháng 4 (Bước nhảy lãi) | 18,054 triệu (Lãi: 7,054 triệu) | 18,054 triệu (Lãi: 7,054 triệu) | 16,225 triệu (Lãi: 5,225 triệu) |
Tháng 12 (Gốc + Lãi) | 17,064 triệu | 17,064 triệu | 15,492 triệu |
Tháng 36 (Gốc + Lãi) | 14,094 triệu | 14,094 triệu | 13,292 triệu |
Tháng 60 (Kỳ cuối) | 11,124 triệu | 11,124 triệu | 11,092 triệu |
TỔNG LÃI 60 THÁNG | 204,559 triệu | 214,278 triệu | 167,750 triệu |
TỔNG GỐC + LÃI TOÀN KỲ | 864,559 triệu | 874,278 triệu | 827,750 triệu |
Tại kỳ thứ 4, số tiền đóng hàng tháng của gói 0% vọt tăng đột ngột thêm 7,054 triệu đồng so với tháng 3; gói 5,99% tăng thêm 3,869 triệu đồng. Khi mua xe Toyota Innova Cross trả góp, thu nhập hàng tháng của gia đình bạn phải đủ sức chi trả khoản tiền đóng thực tế sau bước nhảy này.
Lãi Suất Cơ Sở 12 Tháng Hay Lãi Suất Huy Động 24 Tháng: Đọc Điều Khoản Nào Để Tránh Bất Lợi?
Xác định đúng nguồn lãi suất tham chiếu
Khi mua xe Toyota Innova Cross trả góp, người vay cần yêu cầu ngân hàng ghi rõ tên tổ chức tín dụng, loại kỳ hạn (12 tháng hay 24 tháng) và đường dẫn công bố chính thức. Lãi suất huy động 24 tháng thường cao hơn 12 tháng từ 0,5% đến 1,0%/năm.
Kiểm tra biên độ lãi suất cơ sở ngân hàng
Công thức tính lãi bằng lãi tham chiếu cộng biên độ lãi suất cơ sở ngân hàng. Đối với kế hoạch mua xe Toyota Innova Cross trả góp, một gói vay có biên độ 3,5% trên lãi cơ sở 6,5% (lãi 10%) sẽ an toàn hơn biên độ 5,0% trên lãi cơ sở 5,5% (lãi 10,5%).
Xem xét mức sàn và chu kỳ điều chỉnh
Cần kiểm tra quy định về mức lãi sàn tối thiểu và chu kỳ điều chỉnh (3 tháng, 6 tháng hay 12 tháng/lần). Chu kỳ điều chỉnh quá ngắn sẽ khiến khoản vay chịu tác động tiêu cực ngay khi thị trường có biến động lãi suất.
Nợ Chú Ý CIC Nhóm 2 Do Trễ Hạn Thẻ Tín Dụng Có Làm Hồ Sơ Vay Innova Cross Bị Từ Chối?
(Phần nội dung diễn đạt trực diện, kiểm soát súc tích dưới 200 từ)
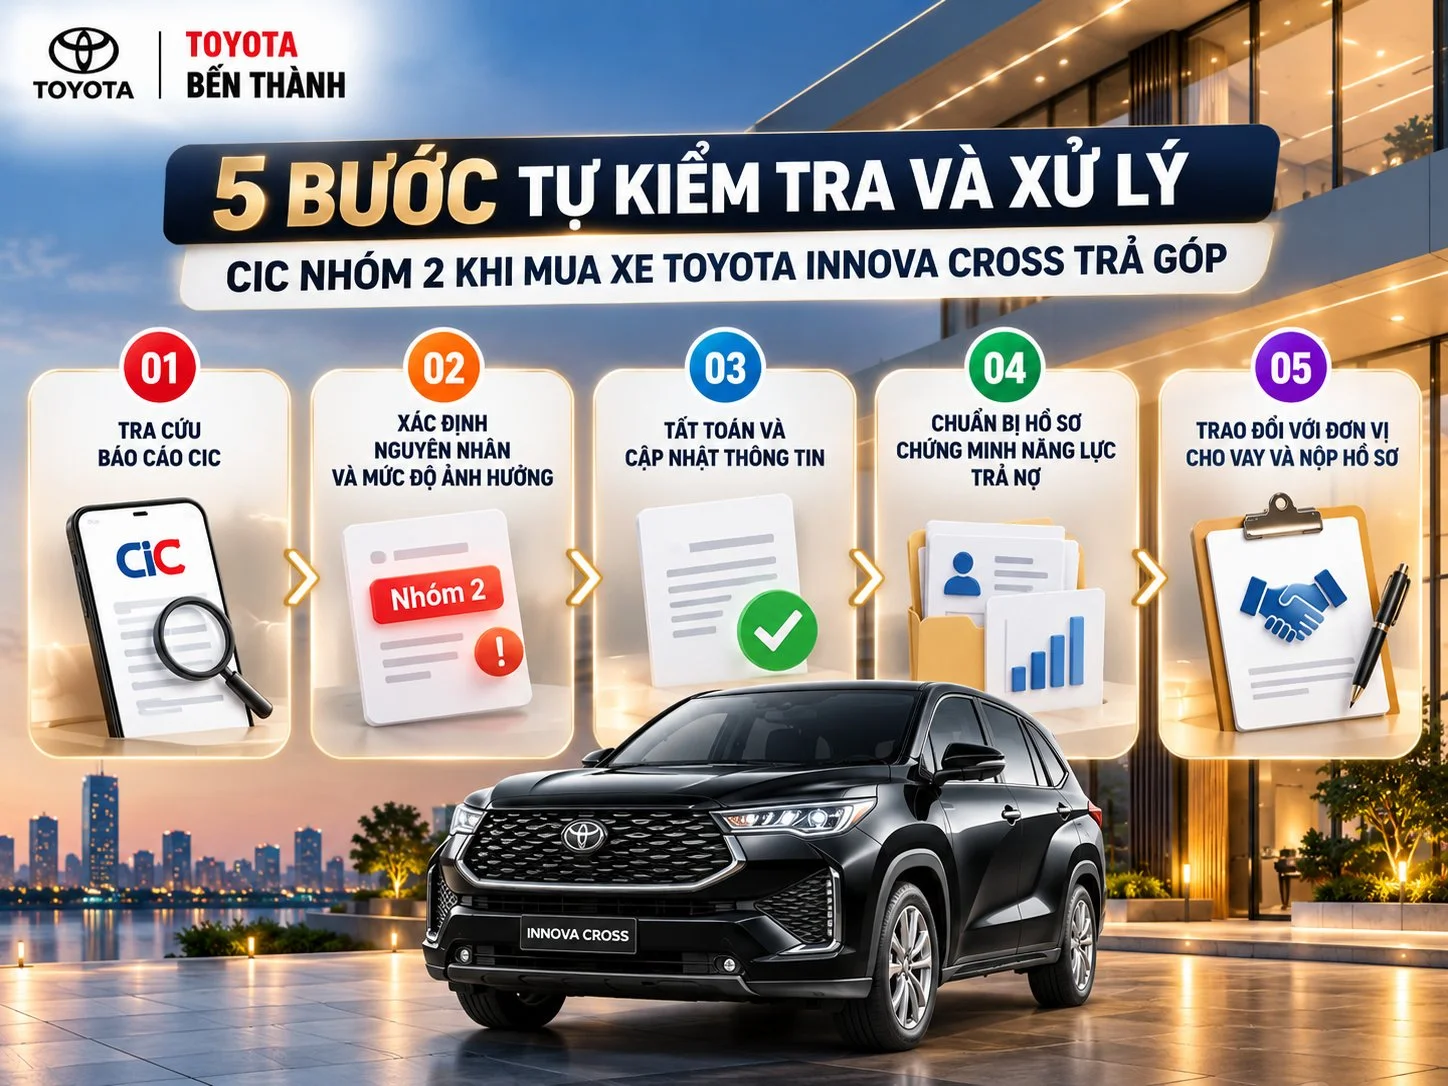
Khách hàng tìm hiểu giải pháp mua xe Toyota Innova Cross trả góp vướng nợ chú ý CIC nhóm 2 mua xe trả góp (chậm thanh toán từ 10 đến 90 ngày) không đồng nghĩa 100% bị từ chối hồ sơ. Các ngân hàng thương mại quốc doanh thường loại hồ sơ tự động, nhưng công ty tài chính như Dịch vụ tài chính Toyota Việt Nam (TFSVN) hoặc một số ngân hàng thương mại cổ phần vẫn có thể thẩm định phê duyệt nếu đáp ứng điều kiện:
Để hồ sơ mua xe Toyota Innova Cross trả góp được phê duyệt thuận lợi, người vay cần chủ động kiểm tra CIC trước khi đặt cọc xe trên cổng thông tin cic.gov.vn. Nếu phát hiện nợ quá hạn từ thẻ tín dụng hoặc nợ tiêu dùng, hãy tất toán dứt điểm nghĩa vụ nợ ngay lập tức, lưu giữ Giấy xác nhận hoàn tất nghĩa vụ trả nợ và sao kê tài khoản chứng minh thu nhập thực tế ổn định. Cần xác định rõ vai trò của cả hai vợ chồng trong phương án vay vốn để tránh bị treo hồ sơ ngoài ý muốn.
3 Tình Huống Kẹt Cọc Khi Mua Innova Cross Trả Góp: Vướng CIC, Thiếu Hạn Mức Và Hết Hạn Phê Duyệt
Ba tình huống khi mua xe Toyota Innova Cross trả góp dưới đây giúp người mua rút kinh nghiệm để bảo toàn tiền cọc:
Tình huống 1: Người vợ/chồng vướng nợ thẻ tín dụng quá hạn: Người chồng chứng minh thu nhập tốt nhưng khi ngân hàng tra soát dữ liệu phát hiện người vợ có khoản trả chậm thẻ tín dụng 45 ngày thuộc nhóm 2. Ngân hàng từ chối phát hành thông báo cấp tín dụng, đại lý không hoàn cọc vì hợp đồng không ghi rõ điều khoản bảo vệ người đồng vay. Khi làm thủ tục mua xe Toyota Innova Cross trả góp, cần rà soát lịch sử tín dụng của cả hai vợ chồng trước khi ký cọc.
Tình huống 2: Duyệt thiếu hạn mức vay: Khách hàng dự tính mua xe Toyota Innova Cross trả góp vay 80% (660 triệu), nhưng ngân hàng chỉ phê duyệt 70% (577 triệu), làm phát sinh thêm 83 triệu đồng tiền mặt đối ứng. Do hợp đồng đặt cọc chỉ ghi "không duyệt vay mới hoàn cọc", đại lý từ chối trả lại tiền cọc khi khách không đủ vốn nhận xe.
Tình huống 3: Thông báo phê duyệt hết hiệu lực do chờ xe: Khách hàng khi mua xe Toyota Innova Cross trả góp ký cọc chờ xe giao sau 2 tháng, thông báo cho vay của ngân hàng hết hạn 30 ngày. Khi xe về, ngân hàng tái thẩm định và thắt chặt điều kiện, dẫn đến tranh chấp kéo dài.
Mẫu điều khoản hoàn cọc cần thương lượng
Để bảo vệ quyền lợi khi mua xe Toyota Innova Cross trả góp, người mua cần đưa mẫu điều khoản hoàn cọc khi trượt ngân hàng vào phụ lục hợp đồng cọc. Lời hứa của nhân viên tư vấn qua tin nhắn hay ghi chú tay trên phiếu thu tiền không có giá trị ràng buộc nghĩa vụ hoàn tiền của pháp nhân đại lý. Vì vậy, khi mua xe Toyota Innova Cross trả góp hãy vào điều khoản bổ sung của Hợp đồng đặt cọc hoặc lập một bản Phụ lục sửa đổi/bổ sung hợp đồng đặt cọc, có đầy đủ chữ ký của khách hàng và chữ ký đại diện theo pháp luật (kèm dấu mộc đỏ) của đại lý:
"Hai bên thống nhất: Việc mua bán phụ thuộc vào việc Bên mua được tổ chức tín dụng phê duyệt khoản vay tối thiểu [Số tiền] đồng trước ngày [Thời hạn]. Nếu Bên mua đã cung cấp trung thực, đầy đủ hồ sơ nhưng bị từ chối cấp tín dụng hoặc duyệt dưới mức tối thiểu nêu trên mà Bên mua không đồng ý bù thêm vốn tự có, Bên bán có trách nhiệm hoàn trả 100% số tiền đặt cọc trong vòng 03 ngày làm việc mà không khấu trừ bất kỳ chi phí nào."
Bị Yêu Cầu Mua Bảo Hiểm Nhân Thọ Hoặc Bảo Hiểm Khoản Vay 15–30 Triệu Đồng: Cách Kiểm Tra Và Từ Chối
Tình trạng ép mua bảo hiểm nhân thọ khi giải ngân từ 15 đến 30 triệu đồng trong quá trình mua xe Toyota Innova Cross trả góp là hành vi bị pháp luật nghiêm cấm. Theo Luật Các tổ chức tín dụng và quy định của Ngân hàng Nhà nước, ngân hàng không được phép gắn điều kiện mua bảo hiểm không bắt buộc với việc giải ngân khoản vay ô tô.
Khách hàng cần phân định rõ: Bảo hiểm TNDS (bắt buộc theo luật định), Bảo hiểm thân vỏ xe (điều kiện bảo đảm tài sản thế chấp) và Bảo hiểm nhân thọ/bảo hiểm khoản vay (hoàn toàn tự nguyện). Khi nhân viên tín dụng yêu cầu đóng thêm bảo hiểm tự nguyện để giải ngân hồ sơ mua xe Toyota Innova Cross trả góp, bạn hãy áp dụng câu nói đàm phán:
"Tôi chỉ tham gia bảo hiểm vật chất xe theo đúng điều kiện bảo đảm tài sản; đề nghị tách riêng sản phẩm bảo hiểm nhân thọ ra khỏi hồ sơ vay và cung cấp văn bản nêu rõ căn cứ bắt buộc mua gói này để giải ngân xe."
Giải Đáp Nhanh Mua Xe Toyota Innova Cross Trả Góp
1. Bẫy lãi suất ưu đãi 0% hoặc 5.99% trong 3 tháng đầu nhưng thả nổi lên 13.5%/năm từ tháng thứ 4 làm đội tổng chi phí lãi vay Innova Cross thêm bao nhiêu chục triệu đồng?
Mô phỏng khoản mua xe Toyota Innova Cross trả góp 660 triệu đồng trong 60 tháng chứng minh gói ưu đãi 0% làm đội thêm 36,81 triệu đồng, còn gói 5,99% làm đội thêm 46,53 triệu đồng tiền lãi so với gói vay lãi suất cố định 10%/năm.
2. Khách hàng đang vướng nợ chú ý nhóm 2 trên hệ thống CIC do trễ hạn thẻ tín dụng có bị từ chối hồ sơ vay mua Innova Cross trả góp không và cách xử lý ra sao?
Hồ sơ mua xe Toyota Innova Cross trả góp vướng nợ nhóm 2 không bị từ chối mặc định. Người vay cần tất toán ngay số dư quá hạn, lấy Giấy xác nhận hoàn tất nghĩa vụ nợ từ ngân hàng phát hành thẻ và nộp hồ sơ qua TFSVN hoặc các ngân hàng có cơ chế thẩm định linh hoạt.
3. Làm thế nào để từ chối khoản phí ép mua bảo hiểm nhân thọ hoặc bảo hiểm khoản vay trị giá 15 đến 30 triệu đồng khi giải ngân tại một số ngân hàng thương mại?
Yêu cầu tách bạch phí bảo hiểm khỏi hợp đồng tín dụng và đề nghị cung cấp văn bản quy định bắt buộc của ngân hàng. Nếu bị gây khó khăn, khách hàng hãy lưu giữ bằng chứng và chuyển hướng sang gói vay TFSVN không ép mua bảo hiểm chéo.
4. Sai lầm chọn kỳ hạn vay quá ngắn (3 năm) khi thu nhập bấp bênh dẫn đến áp lực dòng tiền và phạt quá hạn 150% lãi suất trong hợp đồng tín dụng ra sao?
Khi mua xe Toyota Innova Cross trả góp, việc chọn kỳ hạn vay 3 năm khiến tiền gốc mỗi tháng lên tới 18,33 triệu đồng (so với 7,86 triệu của kỳ hạn 7 năm). Khi trễ hạn, lãi suất quá hạn áp dụng tối đa 150% lãi trong hạn tính trên phần nợ gốc bị quá hạn thực tế (ví dụ lãi trong hạn 12%/năm thì lãi quá hạn tối đa là 18%/năm), làm tăng áp lực tài chính rất lớn.
5. Tại sao đặt cọc xe Innova Cross trước khi kiểm tra điểm tín dụng CIC cá nhân của cả hai vợ chồng lại khiến khách hàng bị kẹt tiền cọc tại đại lý?
Ngân hàng thẩm định nghĩa vụ tài chính của cả hai vợ chồng trong hồ sơ mua xe Toyota Innova Cross trả góp. Nếu một trong hai người có nợ xấu hoặc nợ chú ý nhóm 2 mà hợp đồng đặt cọc không có điều khoản bảo vệ hoàn cọc khi trượt vay, khách hàng rất dễ bị mất trắng hoặc kẹt tiền cọc.
6. Điều khoản điều chỉnh biên độ lãi suất dựa trên lãi suất cơ sở 12 tháng hay lãi suất huy động 24 tháng gây bất lợi hơn cho người vay mua xe?
Lãi suất huy động 24 tháng thường neo cao và chậm hạ nhiệt hơn lãi suất 12 tháng. Khách hàng cần so sánh tổng hòa giữa lãi cơ sở, biên độ cộng thêm và mức sàn tối thiểu để lựa chọn phương án ít rủi ro nhất.
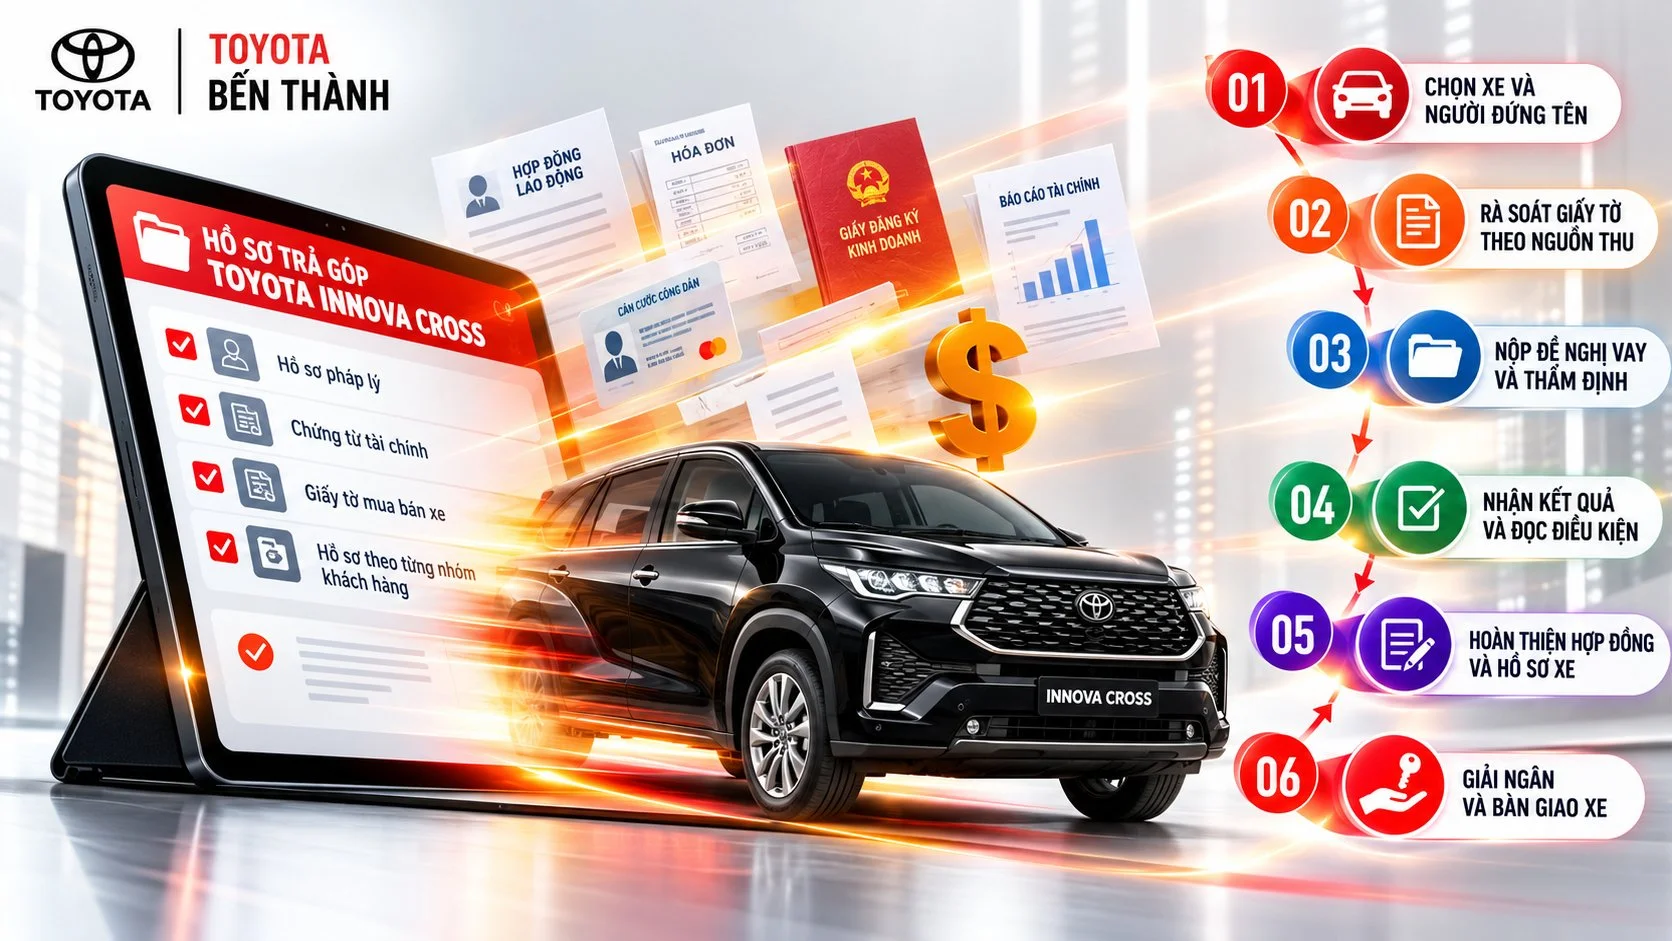
>>> Xem thêm: HỒ SƠ THỦ TỤC TOYOTA INNOVA CROSS TRẢ GÓP: QUY TRÌNH 6 BƯỚC CHO KHÁCH KHÔNG SAO KÊ LƯƠNG VÀ DOANH NGHIỆP
Toyota Bến Thành Tư Vấn Tối Ưu Mua Xe Toyota Innova Cross Trả Góp
Đội ngũ chuyên viên tại showroom Toyota Bến Thành luôn cam kết tư vấn minh bạch, hỗ trợ khách hàng kiểm tra lịch sử CIC miễn phí trước khi tiến hành ký hợp đồng đặt cọc. Mua xe Toyota Innova Cross trả góp trả góp nhẹ nhàng hơn khi bạn nắm chắc bức tranh tài chính dài hạn. Hãy để các chuyên viên tài chính tại Toyota Bến Thành giúp bạn rà soát điều kiện phê duyệt qua TFSVN, bóc tách biên độ lãi thả nổi và xác nhận hạn mức giải ngân an toàn trước khi chuyển tiền đặt cọc